发布日期:2026-10-20 05:10 点击次数:162
开云体育(中国)官方网站
对投资者而言,信号明晰明确:低价资金的期间果决斥逐,金融商场正稳妥一个新践诺——成本成本将在更永劫期内保管高位。
这一瞥变不仅影响列国政府,改良深切影响着企业、破钞者及各类商场。活动略融资成本为何高潮,以及这对投资组合意味着什么,率先需探究开动这一趋势的三大中枢力量:债务、通胀与政事。
寰球列国政府正濒临前所未有的债务范畴,据外洋金融接洽所数据,2025岁首各人债务总和创下324万亿好意思元的记载,好意思国、日本、法国和德国当事人要增长开始。
国债收益率的增长以及国债发型的需求使得收益率运动攀升,同期重复列国高于2%的通胀,使得本色GDP与国债收益率接近致使跑输,恶化了国度的偿债智商。
同期这种经济增速放缓但国债收益率走高的情况会压制一国货币汇价,出现一国10-30年期国债收益率走高但这一国货币走贬的奇怪时事。
这些债务的很大一部分是在2008年金融危险后以及新冠疫情本领积聚的——那时创记载的低利率使得假贷既低价又具有政事便利性。
十多年来,十分宽松的计谋让列国政府无意以最低的偿债成本刊行债券,但这一花式已发生深广升沉。
通胀的持续性与持续的财政刺激意味着投资者条目更高的风险抵偿。
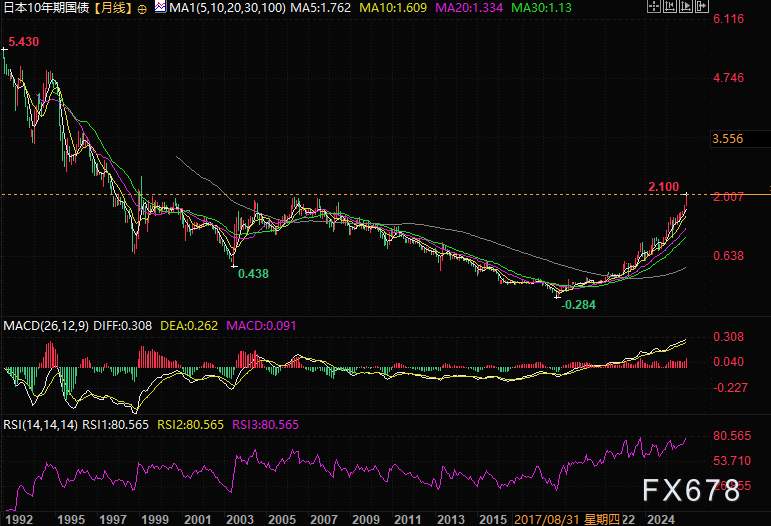
好意思国永久国债收益率——连同欧洲和日本的国债收益率——大幅飙升,反应出商场对通胀和财政压力的双重任忧加重。
简而言之,债券商场正向计谋制定者传递一个信号:如今,扩大财政预算需要付出更高的代价。
好意思国样本:财政失衡与信用评级的四百四病
在好意思国,对财政顺次的担忧近期愈演愈烈,唐纳德·特朗普总统推出的《大飘逸法案》是其政府税收与开销议程的中枢,该法案的成本正加重投资者的严慎神志。
据国会预算办公室测算,即便不商酌经济增长或坐褥率变化等潜在“动态效应”,该法案在往常十年仍可能为好意思国财政赤字增多约3.4万亿好意思元。
这一时机极具明锐性,本年5月,穆迪评级褫夺了好意思国仅剩的最高信用评级,劝诫称延续膨大的国债和持续扩大的赤字可能减轻好意思国四肢各人最安全借款所在地的地位。
对债券持有东说念主而言,这次左迁突显了商场对好意思国财政计谋可持续性的日益担忧——尤其是利息开销在联邦财政收入中的占比正延续攀升。
虽然,好意思国政府通过关税收入得回了一定短期缓解:戒指2025年11月,关税收入已达2400亿好意思元,有助于缩短本年度财政赤字。
但即便这些关税无意嘱托最高法院的持续挑战,也无法填补联邦开销与收入之间的结构性缺口。商场的中枢担忧也曾存在:减税、高开销与融资成本上升的重复,可能对好意思国的信用禀赋组成永久挑战。
通胀黏性:物价压力与央行计谋的两难
第二个关节开动要素是通胀——更准确地说,是各人经济中物价压力的持续性。
尽管商场曾预期通胀在2023-2024年见顶,但本色情况是通胀黏性极强,尤其在管行状、住房和薪资界限。
即即是柔顺的通胀,也会侵蚀债券固定收益的本色价值,促使投资者条目更高的收益率。
更复杂的是,商场对央行能否在不株连经济增长的前提下拦阻通胀的怀疑日益加深,跟着列国政府持续保管多半赤字,央行濒临着保管低利率的压力,这可能毁伤其孤独性。
商场已机敏察觉到这种张力,因此,永久债券收益率如今已纳入了持续的通胀溢价——这既是对计谋彷徨的冷静,亦然对财政过度扩张的缓冲。
政事博弈:债务订价中的不细则性溢价
政事动态已成为各人债务订价的中枢要素,在好意思国,对于好意思联储孤独性的争议正加重商场波动,尤其是新一届政府试图成功影响货币计谋任命之际。
在欧洲,权衡政府正难以在选民对紧缩计谋感到厌倦的配景下保管财政不休。
而在新兴商场,苍劲的好意思元和各人收益率上升正给稳重原土债务商场的费力带来拒接。
债券投资者怜爱可估量性,而面前的政事环境正值清苦这少许。
跟着计谋狡辩日益与意志形态交汇,商场更担忧的已不是政府“能否”逼迫开销,而是“是否得意”逼迫开销。这种不细则性正推高风险溢价,并进而举高融资成本——尤其是永久主权债券的刊行成本。
商场神志:“失望来回”鼓励收益率飙升
本年收益率的飙升被称为“失望来回”,反应出商场对预期中的降息多次幻灭的动怒。
那些在2025年押注快速宽松周期的投资者,既误判了各人经济增长的韧性,也误判了财政计谋的持续性。
永久融资成本非但莫得回落,反而飙升至2009年的水平。
来回员如今预期,大多数主要经济体的降息将更少、更晚且幅度更小——部分商场致使已计入再次加息的风险。
这一瞥变推高了10至30年期政府债券的收益率,打击了商场神志,并再行订价了从企业债到典质贷款利率的通盘钞票。对于那些需要续贷疫情本领贷款的企业,或是但愿再融资的房东而言,收益率上升带来的冲击已切实高慢。
投资者启示:高利率环境下的钞票树立重构
对投资者而言,这一重置既蕴含风险,也逃避机遇。
收益率上升导致债券价钱下落,这对现存持有者来说是熬煎的,但新刊行的债券如今提供了十多年来最具竞争力的收益。
关节在于解决久期风险——即价钱对利率变动的明锐度——并在主持高收益率的同期,幸免过度知道于波动性或信用恶化风险,即要是永久利率上行会导致永久现款流在折现的时候分母端的折现率变大而导致折现后的价值总量变小。
跟着贴现率上升,股市也濒临估值压缩的压力,成长板块尤其承压,房地产和基础门径等什物质产的发扬可能因杠杆水和煦订价智商而异。
与此同期,曾被视为投资组合中“乏味边缘”的高评级固定收益钞票,正再行成为可靠收益开始和分布风险的进军器具。
在零利率期间永久失宠的传统“60/40”股债树立模式,在这个高收益率环境中可能找到新的均衡。
但择时与择券至关进军,并非通盘债券齐生来对等开云体育(中国)官方网站,也并非通盘政府齐是同等信得过的借款方。
